Le 3e pilier reste l’outil d’épargne retraite le plus puissant de Suisse. Ses avantages fiscaux permettent de constituer un capital tout en réduisant ses impôts, année après année. Pourtant, ceux qui envisagent une retraite en Espagne ne savent pas ce que devient ce capital une fois installés sous le soleil. Je suis Aleksey, chasseur immobilier pour Retraite en Espagne. Au travers de notre blog ainsi que notre groupe facebook, nous parlons de démarches administratives, impôts, comment acheter en Espagne, mais aussi de tourisme et faits culturels. Nous disposons également d’un guide gratuit très complet concernant la Retraite en Espagne, cliquez ici pour le télécharger. Nous disposons également d’une page facebook et d’un instagram, spécialisé dans le mode de vie, activités en Espagne. Que vous soyez salarié, indépendant ou déjà tourné vers un projet de vie en Espagne, ce guide fait le point sur le 3a et le 3b, leurs plafonds 2026, leur fiscalité, et surtout leurs implications lorsqu’on organise sa vie entre la Suisse et l’Espagne.
Qu’est-ce que le 3e pilier ?
Le système suisse repose sur trois piliers complémentaires. L’AVS assure une subsistance minimale par répartition. La LPP maintient le niveau de vie par capitalisation obligatoire. Le 3e pilier, lui, reste entièrement facultatif : vous choisissez de cotiser, à quelle hauteur, et auprès de quel établissement. Toute personne résidant en Suisse peut ouvrir un 3e pilier, qu’elle soit salariée, indépendante ou sans activité. C’est ce même capital qui, plus tard, accompagnera souvent le projet d’une nouvelle vie ailleurs, notamment pour les Suisses qui envisagent d’investir en Espagne.
3a ou 3b : quelle différence ?
| Critère | Pilier 3a | Pilier 3b |
|---|---|---|
| Déduction fiscale | Oui, plafonnée | Non |
| Imposition des gains | Exonérée | Exonérée |
| Imposition au retrait | Taux réduit, séparé | Aucune |
| Conditions de retrait | Strictes | Libres |
| Plafond 2026 | 7 258 CHF (avec LPP) / 36 288 CHF (sans) | Aucun |
| Objectif | Complément de retraite | Épargne patrimoniale |
Le 3a convient à qui veut réduire ses impôts dès maintenant et accepte de bloquer son capital. Le 3b, lui, séduit ceux qui ont déjà atteint leur plafond ou qui préfèrent garder un accès libre à leur épargne. Bien souvent, la meilleure stratégie combine les deux : maximiser d’abord le 3a pour l’avantage fiscal, puis compléter avec un 3b.

Les plafonds 2026
Le plafond déductible reste stable par rapport à 2025 :
- 7 258 CHF par an pour les salariés affiliés à une caisse de pension LPP ;
- 36 288 CHF par an pour les indépendants sans affiliation LPP.
Sur un salaire de 100 000 CHF, une cotisation de 7 000 CHF génère environ 1 750 CHF d’économie d’impôt, à un taux marginal de 25 %. Le capital constitué continue par ailleurs de croître à l’abri de l’impôt sur les intérêts et les plus-values, tant qu’il reste dans le 3a.

Suisse en Espagne : Retirer son 3e pilier pour partir vivre en Espagne
Le capital du 3a reste bloqué, sauf dans cinq situations précises. Le départ à la retraite en fait partie, bien sûr. Mais le départ définitif de Suisse en fait également partie, et c’est ce cas qui concerne directement les Suisses qui choisissent de s’installer en Espagne, que ce soit pour acheter en Espagne quand on est suisse une résidence principale ou pour préparer une retraite au soleil.
Voici ce qu’il faut garder à l’esprit :
- La Suisse et l’Espagne appliquent une convention de double imposition en vigueur depuis 1966. Elle évite d’être taxé deux fois sur le même capital, mais elle demande une planification en amont.
- Chaque pilier suisse reçoit un traitement différent une fois la résidence fiscale transférée en Espagne : l’AVS, la LPP et le 3e pilier ne suivent pas les mêmes règles d’imposition au retrait.
- L’Espagne applique un impôt sur la fortune aux résidents fiscaux sur leurs actifs mondiaux, un point à intégrer dans tout projet de relocalisation.
- L’étalement des retraits reste une stratégie pertinente : ouvrir plusieurs comptes 3a au fil des années permet, là aussi, de lisser l’imposition au moment du départ.
Chaque situation dépend du canton d’origine, du montant du capital et du calendrier du transfert de résidence.
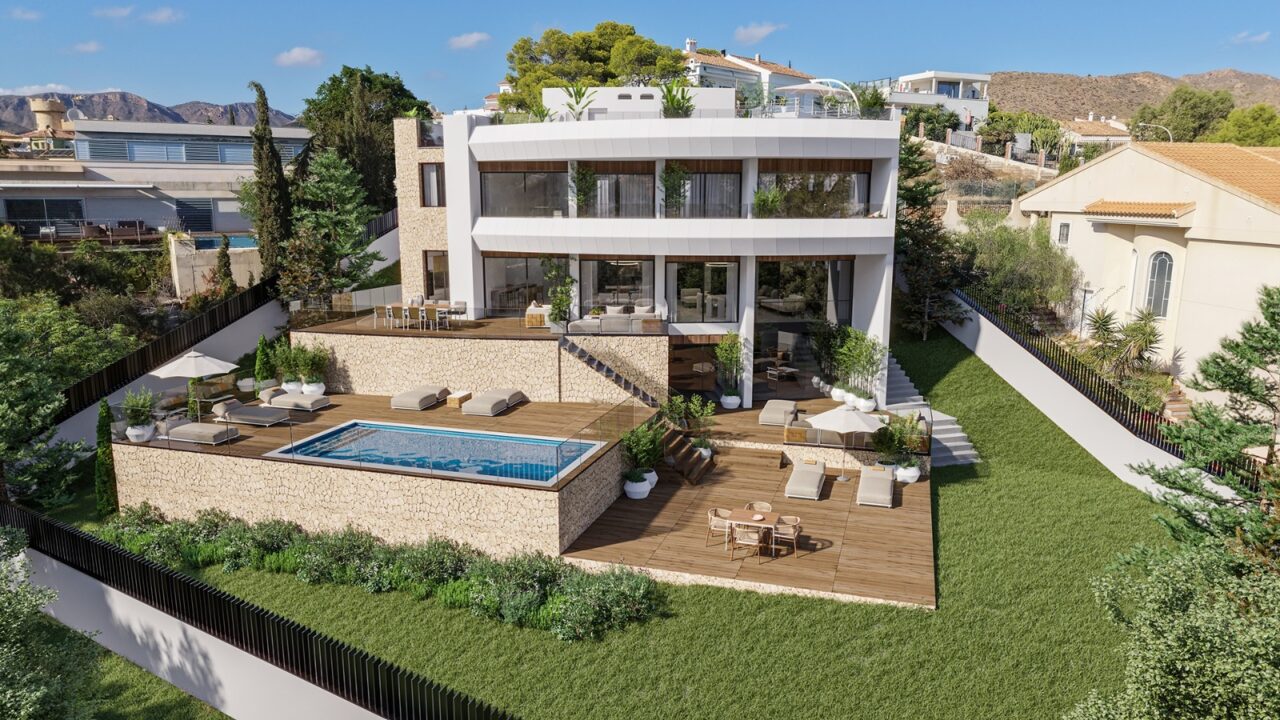
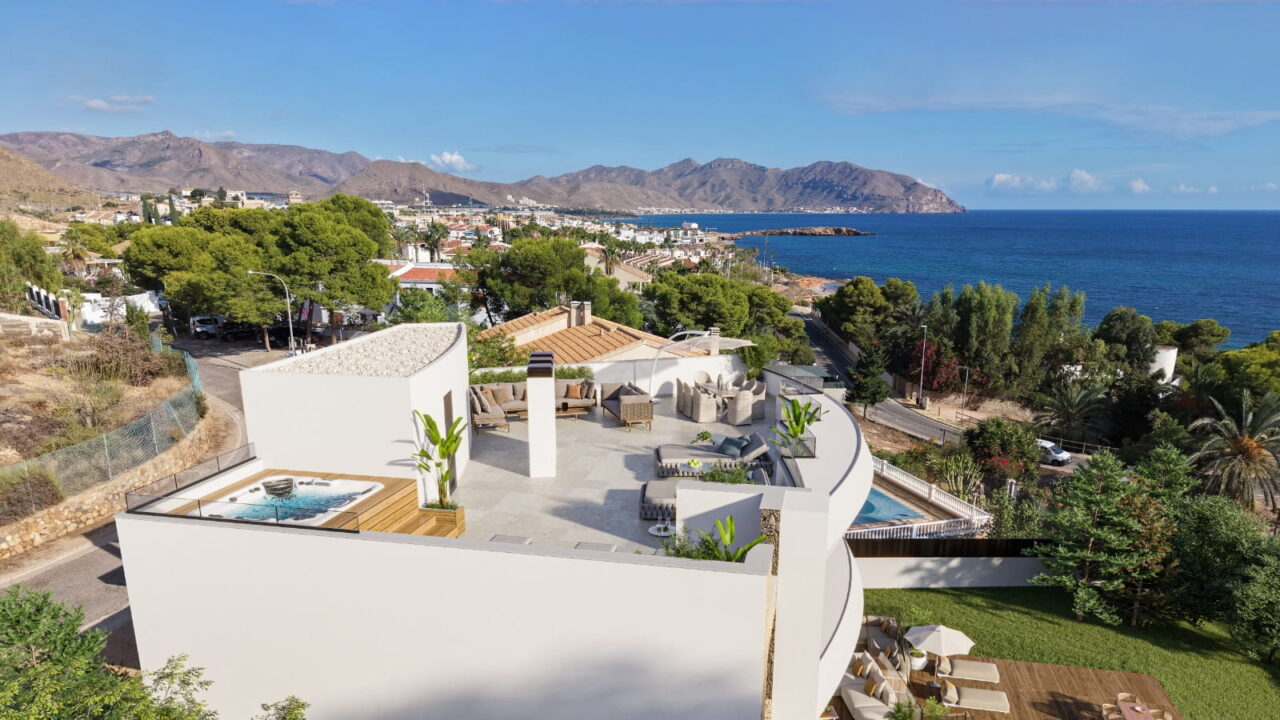
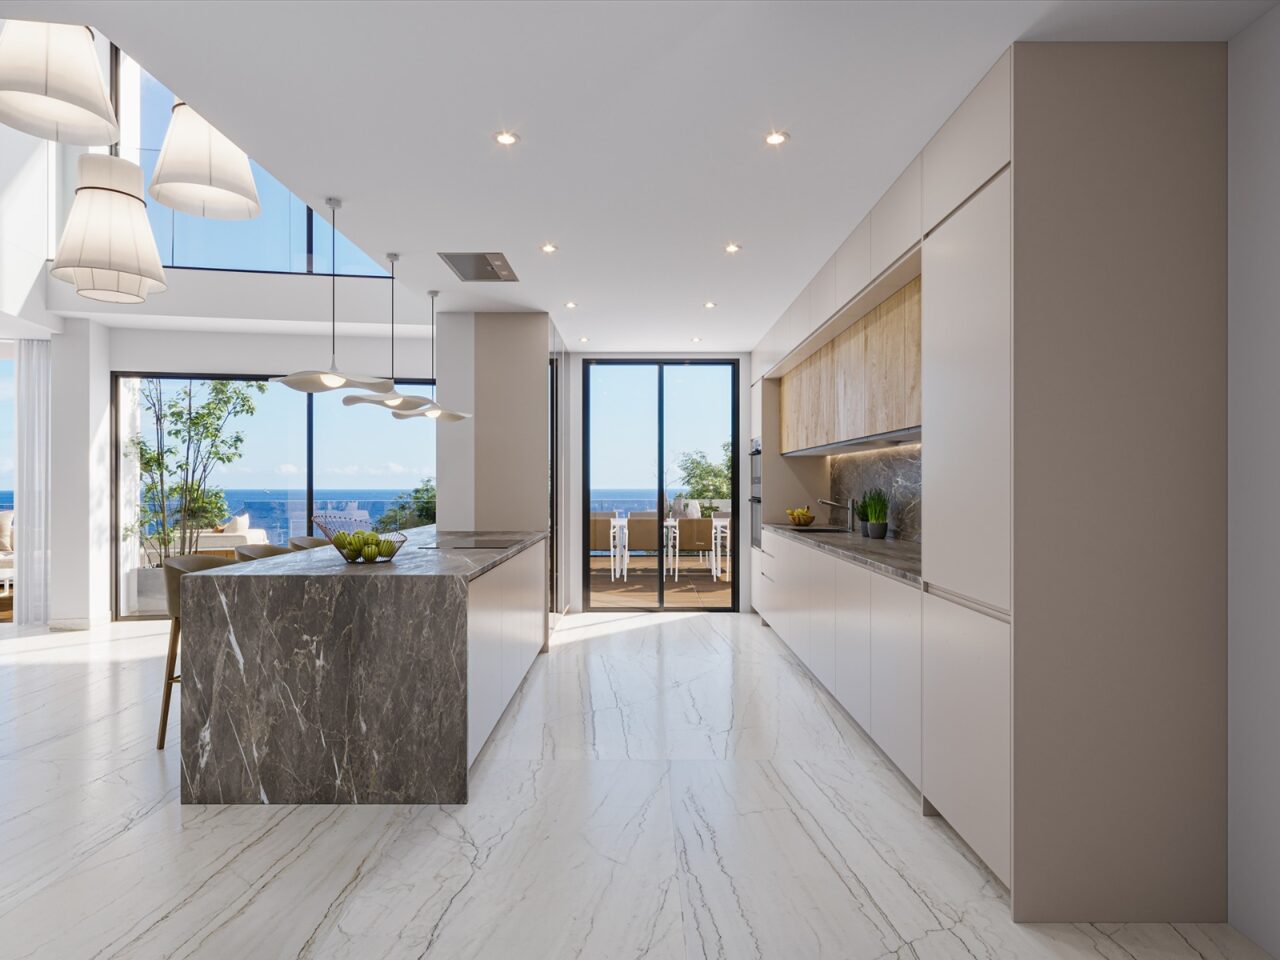
Découvrez Mitramar, votre villa en bord de mer et avec vue mer, en cliquant ici
Banque ou assurance : quel support choisir avant un départ en Espagne ?
La solution bancaire offre des frais réduits et une flexibilité d’investissement, mais sans garantie de capital. La solution assurance garantit le capital et simplifie la gestion, avec des frais plus élevés et moins de souplesse.Pour un profil qui prépare activement son retraite en Espagne, la question du support mérite d’être posée tôt : un contrat trop rigide peut compliquer un retrait anticipé lié au départ de Suisse, tandis qu’une solution bancaire bien choisie s’adapte plus facilement à un projet de vie à l’étranger.
Succession et 3e pilier : un point de vigilance supplémentaire
En cas de décès, le capital revient au bénéficiaire désigné dans le contrat, puis, à défaut, au conjoint, aux enfants, aux parents ou aux héritiers légaux selon l’ordre prévu. Désigner explicitement un bénéficiaire évite les litiges, en particulier lorsque la famille est répartie entre deux pays.
Une double expertise, Suisse et espagnole
Organiser une retraite en Espagne ou un investissement immobilier depuis la Suisse suppose de faire dialoguer deux systèmes fiscaux, deux administrations, et deux calendriers. Le 3e pilier reste un formidable outil de préparation, à condition de le penser en lien avec le projet espagnol dès le départ : achat d’un bien, transfert de résidence, ou simple diversification patrimoniale.
Chez Retraite en Espagne, nous accompagnons les Suisses et les frontaliers dans cette transition, de l’analyse de leur situation fiscale jusqu’à la concrétisation de leur projet immobilier sur la Costa Blanca, à Murcie ou en Almería. Évitez les inquiétudes et le stress inutile : offrez-vous la prestation la plus complète de toute l’Espagne. Grâce à notre entreprise et notre accompagnement, nous vous permettons d’effectuer un achat immobilier en Espagne sécurisé. Nous vous accompagnons dans toutes les démarches administratives liées à l’achat et à l’installation en Espagne. Cliquez ici pour découvrir nos services.
Sources générales : Confédération suisse (ch.ch), convention de double imposition Suisse-Espagne (1966). Cet article donne des repères généraux ; toute décision de retrait ou de transfert de résidence mérite l’avis d’un conseiller fiscal spécialisé Suisse-Espagne.
Merci pour votre lecture !
Notre participation à l’émission « Grands Reportages » sur TF1. Cliquez-ici pour visionner le replay.
Le premier épisode
Le second épisode
Le troisième épisode
Le quatrième épisode
Témoignages des clients de « Retraite en Espagne »
Témoignage Client 1
Consulter le second témoignage Client
Témoignage Client 3
Témoignage Client 4
La presse parle de nous :
Le Figaro
Le Courrier d’Espagne
Senior Actu
My Sweet Immo
Podcast My Sweet Immo
Planet.fr
L’Opinion
Vous désirez acheter une propriété en Espagne ? Nous sommes les partenaires de confiance pour vous aider dans votre projet !
Votre désir est de vivre en Espagne ? Vous vous posez plein de questions ? Nous vous invitons à rejoindre notre communauté francophone sur Facebook ! En effet, vous y rencontrerez une multitude d’informations et des personnes enchantées de vous aider !
Au travers de notre page Retraite en Espagne, nous vous conseillons, pour acheter une villa en Espagne, comme pour votre expatriation…Nous faisons de votre rêve quelque chose de concret !
Nous sommes chasseurs immobilier, et nous sommes le partenaire de confiance dans votre projet. Découvrez l’intégralité de notre prestation très complète en cliquant-ici.
Nos secteurs : les régions d’Alicante, Murcie et Almeria,
Contactez nous à info@retraiteenespagne.com et faîtes nous part de votre projet !